2030金融变革前瞻:当银行服务“隐形”,客户将如何体验金融?
展望2030年,金融服务将更加无缝地融入人们的日常生活,银行的存在感可能因此变得“隐形”。然而,随着AI技术的深入应用,银行的核心挑战在于如何真正理解客户意图,并在关键时刻提供恰当的人性化支持,否则,即便技术再先进,也可能面临失去客户相关性的风险。
设想一下,到了2030年,您或许几乎不会察觉自己正在与银行打交道,那会是怎样一番景象?
届时,您可能无需打开银行应用程序、比较抵押贷款产品或填写繁琐表格来估算自己的承受能力。银行或许已经在幕后默默地为您提供支持。
银行可能已经足够了解您的财务状况,能在您真正需要时主动提供融资方案,而无需您费力思索该从何种产品或渠道入手。
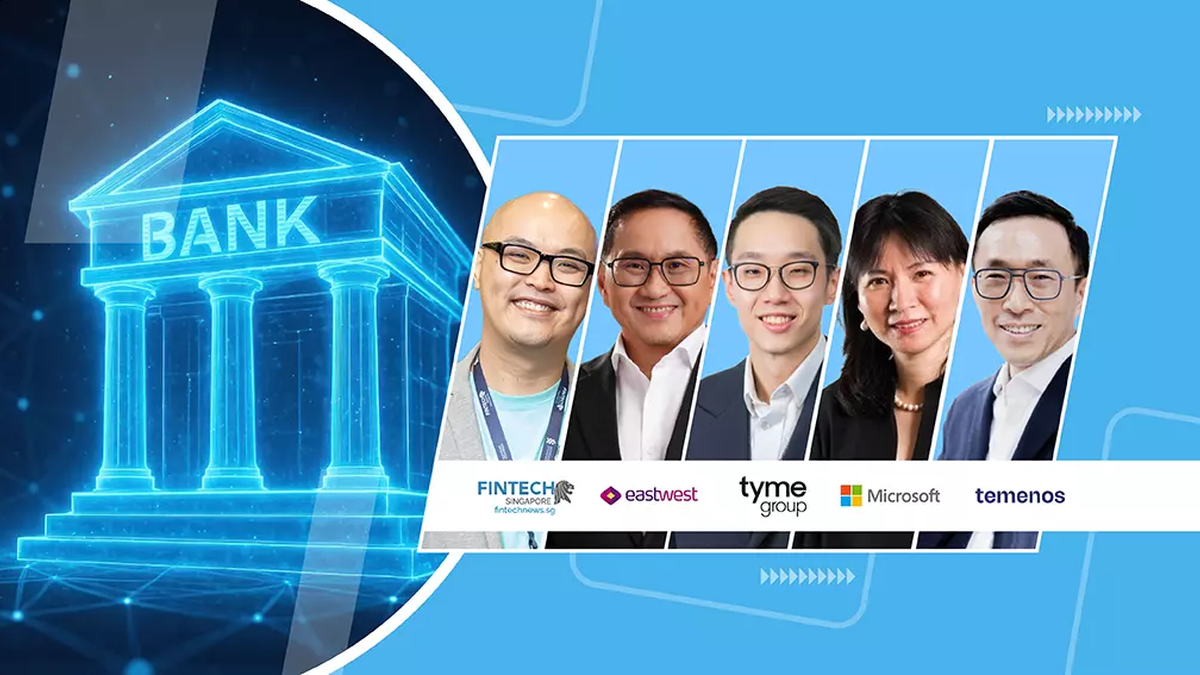
行业专家Connie Leung在一次网络研讨会中描绘了这样的未来图景:“银行将变得高度‘隐形’。”
当然,这并非意味着银行将不复存在,而是指它们将悄然融入人们的决策过程之中,在需要帮助时适时介入。
到2030年,银行将不再频繁提醒客户其“银行”身份,而是更像一个能理解您意图并助您达成目标的伙伴。
它将更加“隐形”,却又更加互联互通,对客户真实需求的理解能力也将大幅提升。
多年来,银行持续投入建设各类应用程序、网站、分支机构和联络中心,但客户仍然能感受到这些渠道之间的断裂。
您或许对此深有体会:在线提交一项申请,最终却可能不得不致电银行才能解决问题。
此外,当您从一个渠道转向另一个渠道时,可能需要重复提供相同的信息,因为银行的各个系统之间并非总能共享数据。
某核心系统供应商高管Frankie Wai认为,到2030年,客户将大大减少此类体验。
他观察到:“2030年的银行将围绕客户意图来组织服务,而非以产品或渠道为中心。”
届时,人们将期望银行能理解他们希望完成什么,并在需求出现时提供帮助。
一个围绕“借款”或“购房”等关键时刻构建的银行服务,应能减少交接环节,加快决策速度,并提供更具相关性的指导。
East West Banking Corporation首席执行官Jerry G. Ngo对此阐述得更为直白:“人们购买的不是抵押贷款,而是房子。抵押贷款只是一个必要的‘恶魔’。”
一位潜在购房者会希望在提出购房意向之前,就能了解自己的实际购买力,而不是在启动抵押贷款申请后才得知。
如果银行能够更早地提供这些信息,它便能更早地融入客户的购房旅程。
为解决这种摩擦,与会专家讨论了人工智能的应用,他们普遍相信这项技术可以帮助银行在客户提出需求之前就识别这些关键时刻。
Frankie将此描述为从“响应式银行”向“预测式模型”的转变,即智能融入客户旅程,并在情况变化时帮助银行做出响应。
他评论道:“我认为,当客户没有察觉到人工智能的存在时,它的价值最大。”
一次有效的交互应该感觉及时且相关,同时无需客户学习新的操作界面。
Frankie补充说:“过去,我们要求系统的使用者去理解系统。现在,系统必须理解用户的期望。”
Tyme Group的Anxin Leong预计,未来人们与银行的互动方式将远超卡片、二维码或银行应用程序。
部分互动可能通过人工智能平台或其他服务实现,银行则在幕后静默运作。
即便如此,客户仍然希望他们的资金是安全的,并且银行是在以他们最佳利益行事。
谈论银行中的人工智能,往往始于模型能够做什么。但Connie Leung更倾向于银行关注其围绕的流程。
一个贷款工作流可能包含40个步骤,这通常是由于累积的控制措施和彼此不连接的系统造成的。
她认为,在每个阶段都引入人工智能或许能加快单个任务的速度,但客户仍然被拖入了漫长的40步流程中。
Connie警告说:“如果您不削减这40个步骤,而只是试图用不同的工具自动化它们,那么您的投资回报将非常有限。”
重新设计工作流可以将40个步骤缩减到15个,从而将贷款处理时间从数周缩短到数天。
Connie强调:“技术并非您的战略核心,它只是一种赋能工具。”
那么,现有的流程是否需要重建?人工智能能否承担部分工作量?人机协作是否能产生更优结果?
East West Bank目前已使用了近200个AI模型,但Jerry提醒不要将它们一概而论。
用于信用评分或欺诈检测的机器学习模型,与大型语言模型或代理式AI有所不同。在某些情况下,一个小模型可能足以完成任务。
小模型运行成本更低,也便于银行追踪其运作方式、责任归属以及产出来源。
Jerry分享说,一些运营团队现在正自行构建原型,而不是撰写冗长的业务需求文档并等待技术团队解读。
随着更多员工能够创建自己的工具,银行还必须考虑这些工具的所有权、变更审批流程以及出现问题时的应对措施。
“一位优秀的程序员可以将生产力提升十倍,但一位糟糕的程序员也可能带来十倍的破坏力。”
到2030年,银行或许从洞悉每个AI模型的最优应用场景中获益更多,而非仅仅拥有数量最多的模型。
Connie还对“人、工作和构成工作的具体任务”做出了有益区分。
一个职位中的某些部分,尤其是重复性工作,可能会被自动化。
这样一来,担任该职位的人员便能投入更多时间审查决策、管理AI代理或处理那些需要更多判断力的情况。
然而,Jerry对于这对入门级职位,特别是数据录入等工作可能产生的影响更为谨慎。
同时,他预计在财富管理等领域,个人关系的重要性将进一步凸显。
当涉及大额资金时,一个聊天机器人可能无法满足需求。
他仍然希望与客户经理面对面交流,提出问题并充分讨论决策。
他们的角色可能会从日常交易转向为寻求建议、慰藉或更深入指导的客户提供支持。
因此,即使银行服务在日常生活中变得不那么显眼,仍会有一些时刻,客户渴望与真人面对面交流。
到2030年,单一版本的银行模式不太可能适用于所有市场。
正如Jerry所言:“我认为我们不可能满足所有人的所有需求。”
技术能为银行提供更多触达客户的方式,但它无法决定银行真正的竞争优势何在,也无法决定客户为何选择它而非其他银行。
Anxin思考后认为,人工智能可能会进一步拉大那些能负责任地大规模应用该技术的机构与无法做到的机构之间的差距。
品牌信任、分销渠道、企业文化和组织就绪程度,可能与技术本身同等重要。
他问道:“我们需要成为什么样的组织,才能有效利用这项技术?”
到2030年,银行或许能够更快地做出决策,减少客户在不同渠道间流转的次数,并更早地提供有益指导。
所有这些前景听起来都充满希望,但如果客户仍然感到被误解,那么一切都将意义不大。
他们会希望银行解释其决策,说明其如何契合自身情况,并在事情过于重要而无法完全交给机器处理时,能与真人取得联系。
Frankie警告说:“最大的风险并非错失技术趋势,而是对客户失去相关性。”
到2030年,客户可能更少地察觉到银行的存在。但当银行未能理解他们时,他们也必将清晰感知。