亚太跨境汇款:数字化渠道确立主导地位
最新报告指出,亚太地区跨境汇款已进入数字化主导时代,在线银行和移动钱包成为主流方式,但稳定币普及与消费者信任、欺诈风险等挑战仍需关注。
亚太地区(APAC)的跨境资金流动正呈现显著增长态势,其中数字化渠道已成为该区域国际汇款业务的核心支撑。
一份在2026年第一季度完成的权威行业研究报告,涵盖全球20个市场(包括新加坡、菲律宾、印度、日本、中国大陆和澳大利亚)超过45,000名汇款发送方和接收方,揭示了数字化渠道已成为国际资金转移最常用的方式。在该区域内,印度以86%的数字汇款占比领跑,新加坡紧随其后(82%),菲律宾则达到72%。
这一前三名的排名与去年同期调查结果保持一致,但数字化渠道的采纳率却呈现显著提升。2025年至2026年间,印度数字汇款使用率增长了19个百分点,新加坡激增43个百分点,菲律宾也上升16个百分点。这清晰地表明了亚太地区数字汇款普及率的强劲增长。
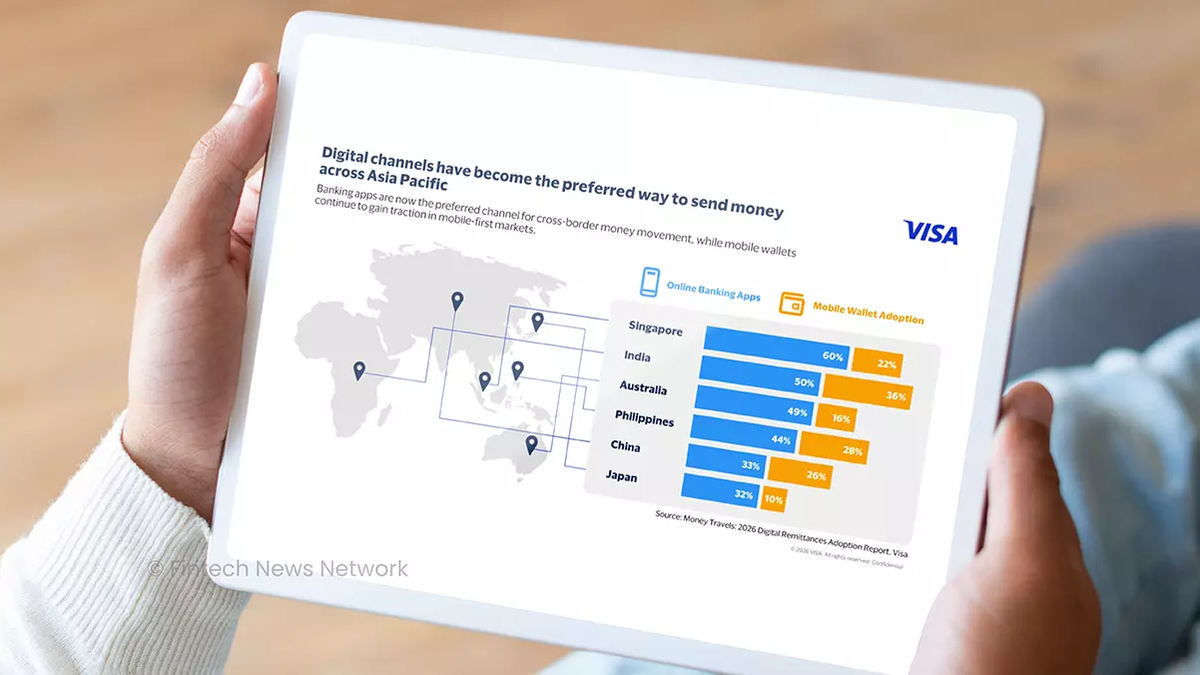
值得关注的是,在线银行应用程序在2026年已成为最普遍的转账方式,其使用率在新加坡高达60%,在日本则为32%。
移动钱包同样取得了显著进展,在2026年成为多个亚太国家的重要汇款渠道。印度消费者对移动钱包的使用率达到36%,位居亚太地区首位,菲律宾和中国分别以28%和27%紧随其后。然而,日本在该区域显得较为特殊,其移动钱包使用率显著偏低,仅占汇款总量的10%。
日本的数字汇款普及率在亚太地区最低,仅为42%。该国多数消费者对数字工具持谨慎态度,其中32%的消费者仍倾向于通过实体银行网点进行国际汇款,这一比例高于其他任何转账方式。
纵观亚太地区,稳定币的认知度普遍较高,甚至超越全球平均水平。然而,不同市场之间存在显著差异,例如印度稳定币认知度高达66%,而日本仅为28%。
过去几年中,亚太地区已崛起成为全球最大的稳定币支付活动区域中心。自2022年以来,该区域持续在全球市场中占据主导地位,其交易量份额长期维持在45%至60%之间。最新数据显示,亚太地区目前贡献了全球稳定币交易总量的51.2%。
在发行层面,全球美元稳定币仍是亚太地区活动的主要焦点,其中USDT在多个加密原生市场中占据主导流动性地位。但同时,区域性稳定币在过去几年也开始崭露头角。
在新加坡,一系列基于新元、美元及印尼盾的稳定币项目,彰显了该城邦作为稳定币发行和支付枢纽的角色。而日本则通过银行发行日元计价稳定币,采取以银行为支点的策略。
澳大利亚出现了澳元计价的稳定币范例,融入该国的金融服务框架之中。与此同时,香港推出的港元稳定币项目则反映了其从沙盒试验向积极牌照制度的转型。
尽管亚太消费者对稳定币的认知度日益提高,但此项调查揭示,普罗大众对这项技术的理解仍显有限。在印度,仅有45%的消费者正确认识到稳定币是旨在锚定传统货币价值的资产,而33%的受访者错误地认为其价值波动与比特币类似。
稳定币的普及尚未达到主流接受度,但研究表明,普及教育具备显著加速其使用的潜力。印度近80%的消费者和澳大利亚超过半数的消费者表示,一旦了解稳定币的优势,他们将愿意使用。
在整个亚太地区,手续费仍是跨境支付中最普遍的摩擦来源。尽管在线银行应用程序在多数国家已成为主要的转账方式,但在中国以外的所有亚太国家,手续费都是首要抱怨,26%至38%的消费者对此表示不满。
与信任相关的顾虑也持续影响着渠道选择,尤其是在尚未完全转向数字化转账的消费者群体中。例如,在日本,27%的消费者倾向于实体代理提供的社交互动,而对资金安全抵达的担忧,依然是数字技术普及的主要障碍。
欺诈问题同样是该区域的一大隐忧。亚太地区的诈骗风险在全球范围内名列前茅,区域内27%的汇款人表示曾遭遇某种形式的欺诈。尤其值得注意的是,40%的印度汇款人和29%的菲律宾汇款人报告曾遭遇诈骗,这些数字在全球欺诈风险敞口中居于高位。
此外,对人工智能(AI)驱动的欺诈担忧也在亚太地区普遍存在。尤其在菲律宾,62%的受访者高度担忧AI诈骗和深度伪造技术被用于冒充家庭成员或实施金融诈骗。印度的担忧程度更高达53%,新加坡为49%,日本则为44%。
在整个亚太地区,消费者欺诈已成为一项严峻风险。另一项2026年发布的区域性调研,针对7,000名消费者进行了访问,发现近六成亚太成年人在过去两年中曾直接或间接接触过诈骗。约四分之一的消费者表示曾成为诈骗的目标,其中42%遭受了财产损失。
澳大利亚报告了最高的担忧和被骗风险,而中国大陆虽然感知风险较低,但在被骗群体中的损失率最高。相较之下,日本消费者对数字工具持最怀疑和谨慎态度,其诈骗接触率相对较低,但对欺诈的焦虑感却很高。
在新加坡,年轻成年人尤其容易遭受经济损失,其中25-34岁年龄段的受访者个人损失率最高。